育休の年に住宅ローン控除は損?使えない理由と、かわりに起きている3つのこと
2026/11/20
最終更新:2026年11月20日(記事内の制度は2026年11月時点の内容です。最新の条件は国税庁・お住まいの市区町村・勤務先でご確認ください)
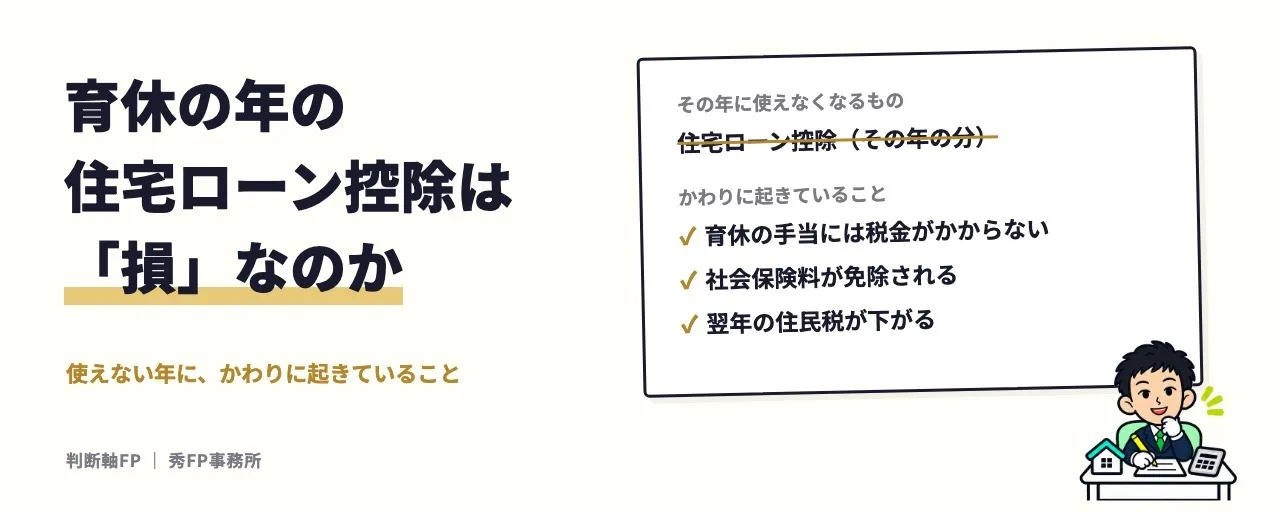
先日、SNSでこんな声を見かけました。今年は1年間育休だったから、住宅ローン控除が受けられない。子どもを育てながら、育休の手当の中から返済しているのに、と。住宅ローンの相談を受けていると、この「控除がなくなる年」の話は、子育て中のご家庭からよく出てきます。気持ちはよくわかります。ただ、控除が使えない年は、そもそも税金をほとんど払っていない年でもあります。損かどうかは、控除だけを見ても決められません。
この記事は、「住宅ローンを返しながら育休に入る(入っている)。今年の住宅ローン控除がどうなるのか、損をしているのか知りたい」という方向けです。
結論:育休の年に控除が減るのは、税金そのものが減っているから
- 住宅ローン控除は、払った所得税(と住民税)から差し引くしくみです。育休で給与がない年は、差し引く元の税金がないので、控除も使えません。
- 使えなかった分は、翌年以降に持ち越せません。控除を受けられる期間(10年・13年)も、後ろには延びません。
- 一方で、育休の手当には税金がかからず、健康保険と厚生年金の保険料は免除されます。損得は「控除があるか」ではなく、その年の手取りで比べるのが判断の軸です。
なぜ育休の年は、住宅ローン控除が使えない?
住宅ローン控除は、年末のローン残高の0.7%を、その年の所得税から差し引くしくみです。所得税で引ききれなかった分は、翌年度の住民税からも差し引けます(上限あり)。
ポイントは、「お金がもらえる」制度ではなく、「払うはずだった税金が減る」制度だということです。会社員なら、毎月の給与から引かれていた所得税が、年末調整で戻ってくる形になるので、「控除がもらえる」と感じやすいのですが、戻ってくるのは自分が払った税金です。
育休で1年間給与がない場合、その年は所得税がほとんどかかりません。翌年度の住民税も、前の年の所得をもとに決まるので、ほとんどかかりません。差し引く元の税金がないので、控除も使えない、というしくみです。
使えなかった控除は、翌年に持ち越せる?
持ち越せません。住宅ローン控除は、その年の税金から差し引けた分だけが使えます。引ききれなかった分を翌年にまとめて使うことはできません。
また、控除を受けられる期間(住んだ年によって10年または13年)は、住み始めた年から数えます。育休で使えなかった年があっても、その分だけ期間がうしろに延びることはありません。
だから、「育休の年の分は、なくなる」と考えておくのが正確です。ここだけを見ると、損をしたように感じるのは自然なことです。
損と決める前に、かわりに起きている3つのことは?
控除が使えない年には、同時に別のことも起きています。並べてみると、見え方が変わります。
| かわりに起きていること | 中身 |
|---|---|
| 育休の手当に税金がかからない | 育児休業給付は非課税です。給付は休業前の賃金の67%(181日目からは50%)。条件を満たせば、最大28日分は出生後休業支援給付(13%)が上乗せされ、合わせて80%になります。 |
| 社会保険料が免除される | 育休中は、勤務先が申し出をすると、健康保険と厚生年金の保険料が本人分・会社分ともに免除されます。免除された期間も、年金の計算では保険料を納めた期間として扱われます。 |
| 翌年の住民税が下がる | 住民税は前の年の所得で決まります。育休の年の所得が少なければ、その翌年度の住民税も少なくなります。 |
手当は税金も社会保険料も引かれないので、額面と手取りの差が小さくなります。給与のときは額面から税金と社会保険料が引かれていたことを考えると、手取りで比べた差は、額面の割合ほど大きくないことが多いです。
控除が消えたことは事実です。でも、税金と保険料を払っていない年でもある。この2つを同じ表に並べて見るのが、損得を正しく判断するための第一歩です。
年の途中から育休に入った場合は?
年の途中から育休に入った場合は、その年に給与をもらっていた月の分の所得税があります。住宅ローン控除は、その所得税から差し引けます。
所得税で引ききれなかった分は、翌年度の住民税から差し引けます。ただし住民税から引ける額には上限があり、2022年以降に住み始めた場合は、所得税の課税総所得金額等の5%(最高9万7,500円)までです。上限は住み始めた年によって違うので、住民税の決定通知書や市区町村の案内で確かめてください。
つまり「育休の年は控除ゼロ」とは限りません。育休に入る月によって、使える控除の額は変わります。
夫婦で借りている場合はどうなる?
ペアローンや、2人とも債務者になる連帯債務で借りている場合、住宅ローン控除はそれぞれが自分の分を、自分の税金から差し引きます。
育休に入った人の分は使えなくても、働いているもう1人の分は、いつもどおり使えます。家計全体で見ると、「控除が全部なくなる」わけではありません。どちらの名義でいくら借りているかは、返済予定表や、毎年届く残高の証明書で確認できます。
育休の年の「損」を判断する前に、確かめること
- 育休に入るのは何月か(その年に給与をもらう月があるか)
- ローンの名義は誰か(夫婦それぞれの分があるか)
- 育休中の手当は、休業前の手取りの何割くらいになるか
- 返済の計画に、住宅ローン控除で戻るお金を入れていないか
最後の1つがいちばん大事です。控除で戻るお金を、毎月の返済や生活費の計画に入れていると、育休の年に家計が苦しくなります。
住宅ローン控除は、払った税金が減るしくみです。税金を払わない年には使えません。だから、返済の計画は控除がない前提で組み、戻ってきたお金は「おまけ」として貯めておく。
そして、控除が使えない年が来たら、控除だけを見て損と決めずに、手当が非課税なこと、社会保険料が免除されることと並べて、その年の手取りで比べる。
育休の年は、お金が減る年ではなく、お金の入り方が変わる年です。
よくある質問
- 育休で住宅ローン控除が使えなかった年の分は、あとで取り戻せますか。
- 取り戻せません。住宅ローン控除は、その年の所得税と翌年度の住民税から差し引けた分だけが使えます。使えなかった分を翌年以降に持ち越すことはできず、控除を受けられる期間(10年または13年)もうしろに延びません。
- 育休の年に住宅ローン控除が使えないのは、損ですか。
- 控除だけを見ると減りますが、それだけで損とは言えません。育休の年は所得税がほとんどかからず、育児休業給付は非課税で、健康保険と厚生年金の保険料も免除されます。損得は、控除の有無ではなく、その年の手取りで比べて判断してください。
- 年の途中から育休に入った場合、住宅ローン控除はどうなりますか。
- その年に給与をもらっていた月の分の所得税から差し引けます。引ききれなかった分は、翌年度の住民税から差し引けます(2022年以降に住み始めた場合は、課税総所得金額等の5%、最高9万7,500円まで)。育休に入る月によって、使える額は変わります。
- ペアローンで、妻(夫)だけが育休に入る場合はどうなりますか。
- 住宅ローン控除は、それぞれが自分の借りた分を自分の税金から差し引きます。育休に入った人の分は使えなくても、働いているもう1人の分は、いつもどおり使えます。
SNSで見かけたあの声のとおり、控除がなくなる年は、損をしているように感じます。でも、その年はお金が減る年ではなく、入り方が変わる年です。控除を当てにしない返済の計画を立てておけば、育休の年も、家計の形を変えずに乗りきれます。
あなたの家の返済計画には、住宅ローン控除で戻るお金が入っていませんか。
----------------------------------------------------------------------
秀FP事務所
住所 : 東京都千代田区神田須田町1丁目7番8号
VORT秋葉原Ⅳ 2F
----------------------------------------------------------------------