世帯年収1,000万円・子ども2人の共働き。家はいくらまでなら買っていい?|借りられる額より先に確かめる4つ
2026/11/10
最終更新:2026年11月11日(記事内の試算は2026年11月時点の考え方です。実際の返済額は契約内容で変わります)
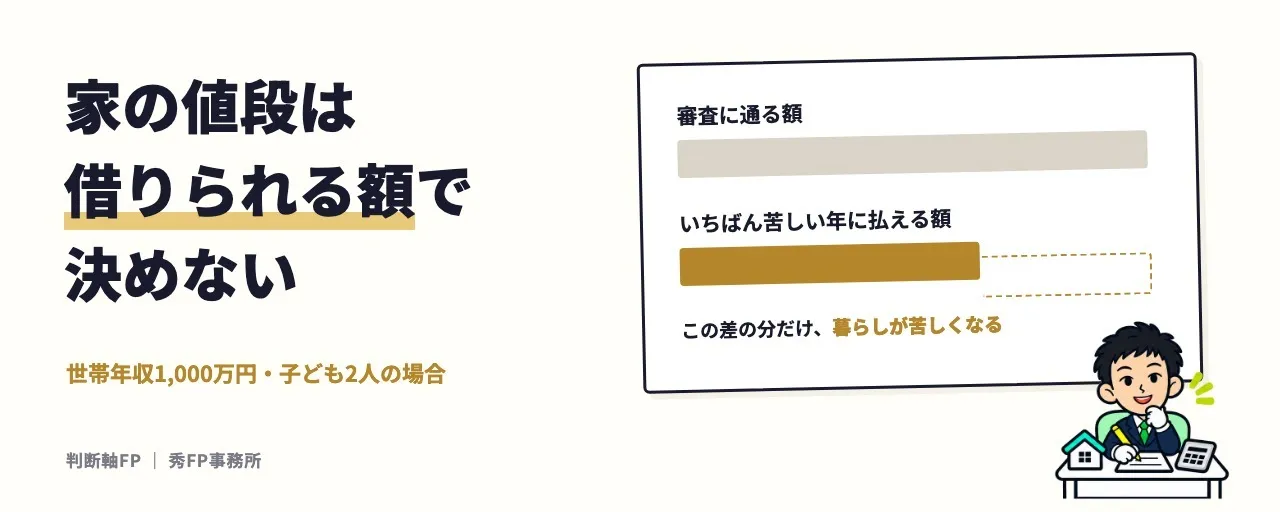
先日、ある方に「世帯で1,000万円あっても、開けてみたらカツカツですよね」と言われました。僕もそう思います。わが家も子どもが2人いて、上の子の塾代は来年から週3回で月6万円近くになります。6年生の後半には、月10万円近くかかるとも聞いています。家の値段を決めるとき、この「いちばんお金が出ていく年」を先に見ているかどうかで、買ったあとの苦しさが大きく変わります。
この記事は、「世帯年収1,000万円前後の共働きで、子どもが2人。家を買いたいけれど、いくらまでなら大丈夫なのかわからない」という方向けです。
結論:「借りられる額」ではなく、「いちばん苦しい年に払える額」で決める
- 銀行が貸してくれる額と、家計が無理なく返せる額は、同じではありません。審査に通る額は上限で、目安ではありません。
- 先に確かめるのは、教育費がいちばんかかる年と返済が重なるか、金利が上がったら月いくら増えるか、頭金を入れたあと手元に現金が残るか、2人のうち1人の収入が減っても払えるかの4つです。
- この4つを通ったうえで残る金額が、その家にとっての「いくらまで」です。
世帯年収1,000万円でも、なぜ「カツカツ」になる?
世帯年収1,000万円と聞くと、余裕があるように見えます。でも、実際に家計を開いてみると、こんな声がよく出てきます。
なのに、毎月ほとんど残らない。
子どもが大きくなったら、どうなるんだろう。
理由のひとつは、年収が「額面」の数字だということです。社会保険料と税金が引かれるので、毎月使える手取りは、額面よりかなり少なくなります。もうひとつは、物の値段が上がっていることです。同じ暮らしをしていても、出ていくお金は少しずつ増えています。
そして子育て世帯では、ここに教育費が重なります。習いごとや塾、私立に進むかどうかで、子どもが大きくなるほど出ていくお金は増えていきます。今の家計に余裕があるかどうかではなく、この先いちばんお金が出ていく年に余裕があるかどうかが、家の値段を決めるときの分かれ目です。
「借りられる額」と「返せる額」は、なぜ違う?
住宅ローンの審査では、多くの場合、額面の年収をもとに、実際より高めに置いた金利で返済の負担を計算します。共働きで2人の収入を合わせれば、借りられる額はさらに大きくなります。
ただ、審査が見ているのは「貸したお金が返ってくるか」です。「子どもを塾に通わせながら、旅行にも行けるか」までは見ていません。審査に通った額は、借りてもいい上限であって、借りたほうがいい額ではありません。だから、ここから先は自分の家の数字で確かめます。
1つめ:教育費がいちばんかかる年と、返済が重なるのはいつ?
住宅ローンの返済は、多くの場合、毎月ほぼ同じ額が何十年も続きます。一方で、教育費は年によって大きく変わります。だから、家を買う前に、子どもの年齢を並べて「出ていくお金が多い年」を書き出しておきます。
| 書き出すこと | 見るポイント |
|---|---|
| 子どもが小学校高学年になる年 | 中学受験をするなら、塾代が増えていく時期 |
| 中学・高校に入る年 | 私立か公立かで、出ていくお金が大きく変わる時期 |
| 大学に入る年 | 入学金や授業料がまとまって出ていく時期 |
| 2人の時期が重なる年 | 上の子と下の子の出費が同時に来る時期 |
この表のいちばん苦しい年に、住宅ローンの返済と生活費と教育費を払って、それでも貯金が減り続けないか。ここが1つめの確認です。
2つめ:金利が上がったら、月いくら増える?
変動金利で借りる場合、金利が上がると返済額も増える可能性があります。たとえば、4,500万円を35年、毎月同じ額を返す形(元利均等返済)で借りた場合の試算です。
| 金利 | 毎月の返済額(試算) | 0.8%のときとの差 |
|---|---|---|
| 0.8% | 約12.3万円 | ― |
| 1.3% | 約13.3万円 | 月 約1.1万円増 |
| 1.8% | 約14.4万円 | 月 約2.2万円増 |
大事なのは、金利が上がるかどうかを当てることではありません。月2万円増えても、いちばん苦しい年に払えるかを、借りる前に確かめておくことです。
3つめ:頭金と手元の現金、どちらを残す?
頭金を多く入れれば、借りる額が減って、毎月の返済も軽くなります。でも、頭金にお金を入れすぎると、手元の現金が少なくなります。
たとえば、数年後に中学受験を考えているなら、塾代や入学金のために、手元の現金を残しておいたほうが安心な場合があります。住宅ローンは後から繰り上げて返すこともできますが、一度頭金に入れたお金は、急に必要になっても戻ってきません。
頭金の額は、「いくら入れられるか」ではなく、入れたあとに、生活費の何か月分と、近いうちに使う教育費が手元に残るかで決めます。
4つめ:2人のうち1人の収入が減っても払える?
共働きで収入を合わせて借りる場合、2人がずっと同じように働き続ける前提になりがちです。でも、子育て中は、時短勤務や転職、体調などで、どちらかの収入が減ることもあります。
1人の収入が減っても、しばらくの間は返済を続けられるか。続けられないなら、手元の現金で何か月持ちこたえられるか。2人分の収入で借りるなら、1人分になった月のことも一度だけ考えておく。それだけで、借りる額の決め方が変わります。
家の値段を決める前に、確かめること
- 教育費がいちばんかかる年に、返済と生活費を払っても貯金が減り続けないか
- 金利が上がって月2万円増えても、払い続けられるか
- 頭金を入れたあと、生活費の何か月分と、近いうちの教育費が手元に残るか
- 2人のうち1人の収入が減っても、しばらく返済を続けられるか
4つとも「大丈夫」と言える額が、その家の「いくらまで」です。どれかが不安なら、物件の値段を下げるか、頭金と手元の現金の分け方を見直すか、借り方を変えるかを考えるタイミングです。
銀行の審査は、貸したお金が返ってくるかを見ています。家族の暮らしが続くかどうかまでは見ていません。
家の値段を決めるときは、今の家計ではなく、教育費と返済が重なるいちばん苦しい年を基準にする。その年に、金利が上がっても、収入が減っても、払い続けられる額を選ぶ。
家は、買う日より、買ったあとの何十年かのほうがずっと長いからです。
よくある質問
- 世帯年収1,000万円なら、家はいくらまで買っていいですか。
- 年収だけで「いくらまで」を一つに決めることはできません。子どもの人数と年齢、私立に進むかどうか、手元の現金、2人の働き方によって、無理なく返せる額は大きく変わります。教育費がいちばんかかる年に、返済と生活費を払っても貯金が減り続けないかを先に確かめ、その年に払える額から逆算して決めてください。
- 審査に通った額まで借りても大丈夫ですか。
- 審査に通った額は、借りられる上限です。審査は貸したお金が返ってくるかを見ていて、教育費や暮らしのゆとりまでは見ていません。審査の額とは別に、自分の家の数字で、いちばん苦しい年に払えるかを確かめてから決めてください。
- 中学受験を考えているなら、頭金は入れないほうがいいですか。
- 頭金を入れないほうがいいとは限りません。ただ、頭金に入れたお金は、急に必要になっても戻ってきません。頭金を入れたあとに、生活費の何か月分と、塾代や入学金など数年以内に使う教育費が手元に残るかを確かめ、残らないなら頭金を減らすことも考えてみてください。
- 金利が上がったら、どのくらい返済が増えますか。
- 借りる額と期間によって変わります。たとえば4,500万円を35年、元利均等返済で借りた場合、金利が0.8%から1.3%になると、毎月の返済は約1.1万円増える試算になります。変動金利の返済額がいつどれだけ変わるかは契約によって違うため、借りる金融機関で確認し、月2万円ほど増えても払えるかを確かめておくと安心です。
わが家も、これから塾代がいちばんかかる時期に入ります。家の値段を考えるとき、僕が最初に見るのは、物件のチラシではなく、子どもたちの年齢を並べたカレンダーです。
あなたの家で、教育費がいちばんかかるのは、何年後ですか。
----------------------------------------------------------------------
秀FP事務所
住所 : 東京都千代田区神田須田町1丁目7番8号
VORT秋葉原Ⅳ 2F
東京でライフプランニング
----------------------------------------------------------------------